
CREDITO D’IMPOSTA 5.0
Credito d’imposta per investimenti in beni strumentali 4.0, efficienza energetica e formazione 4.0 e green
DL n°19, 02/03/2024, art. 38 “Transizione 5.0”, con modifiche di cui alla L. 207/2024
FINALITA’
Sostenere il processo di transizione digitale ed energetica delle imprese, in attuazione di quanto previsto dalla decisione del Consiglio ECOFIN dell’8 dicembre 2023 e, in particolare, di quanto disposto in relazione all’Investimento 15 – “Transizione 5.0”, della Missione 7 – REPowerEU del PNRR, come semplificato dalla L.207/2024.
BENEFICIARI
Tutte le imprese residenti nel territorio dello Stato, incluse le stabili organizzazioni di soggetti non residenti, indipendentemente dalla natura giuridica, dal settore economico di appartenenza, dalla dimensione, dal regime contabile e dal sistema di determinazione del reddito ai fini fiscali.
INETRVENTI AMMISSIBILI
L’agevolazione consiste in un credito di imposta relativo all’acquisto di beni che siano contemporaneamente :
- Beni materiali e immateriali “4.0” – di cui agli allegati A e B annessi alla legge 11 dicembre 2016, n. 232 (*)
- Nuovi
- Strumentali all’esercizio d’impresa
- Interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura
- Portino a una riduzione dei consumi energetici della struttura produttiva localizzata nel territorio nazionale non inferiore al 3 per cento o, in alternativa, una riduzione dei consumi energetici dei processi interessati dall’investimento non inferiore al 5 per cento (**)
(*) Ai soli fini del Credito 5.0, si considerano come rientranti tra i beni di cui all’allegato B alla legge 11 dicembre 2016, n. 232, anche:
A. I software, i sistemi, le piattaforme o le applicazioni per l’intelligenza degli impianti che garantiscono il monitoraggio continuo e la visualizzazione dei consumi energetici e dell’energia autoprodotta e autoconsumata, o introducono meccanismi di efficienza energetica, attraverso la raccolta e l’elaborazione dei dati anche provenienti dalla sensoristica IoT di campo (Energy Dashboarding);
B. I software relativi alla gestione di impresa SOLO SE acquistati unitamente ai software, ai sistemi o alle piattaforme di cui alla lettera A
(**) Ai soli fini del Credito 5.0, dal 01/01/2025, per il calcolo della riduzione dei consumi, gli investimenti in beni 4.0, caratterizzati da un miglioramento dell’efficienza energetica verificabile sulla base di quanto previsto da norme di settore ovvero di prassi, effettuati in sostituzione di beni materiali aventi caratteristiche tecnologiche analoghe e interamente ammortizzati da almeno 24 mesi alla data di presentazione della comunicazione di accesso al beneficio, si assume che contribuiscano al risparmio energetico complessivo della struttura produttiva ovvero dei processi interessati dall’investimento, rispettivamente in misura pari al 3 per cento e al 5 per cento. Resta ferma la possibilità di dimostrare una contribuzione al risparmio energetico superiore alle misure di cui al periodo precedente.
Inoltre, questa riduzione dei consumi energetici si considera in ogni caso conseguita nei casi di progetti di innovazione realizzati per il tramite di una ESCo in presenza di un contratto di EPC (Energy Performance Contract) nel quale sia espressamente previsto l’impegno a conseguire il raggiungimento di una riduzione dei consumi energetici della struttura produttiva localizzata nel territorio nazionale non inferiore al 3 per cento o, in alternativa, una riduzione dei consumi energetici dei processi interessati dall’investimento non inferiore al 5 per cento.
Nota – Per gli investimenti nei beni di cui all’allegato B alla legge 11 dicembre 2016, n. 232 utilizzati mediante soluzioni di cloud computing , ossia con risorse di calcolo condivise e connesse, si assume anche il costo relativo alle spese per servizi imputabili per competenza.
Nel caso che l’investimento di beni “4.0” raggiunga una delle due riduzioni dei consumi sopra indicate, allora sono agevolabili anche:
● Beni materiali nuovi strumentali all’esercizio d’impresa finalizzati all’autoproduzione di energia da fonti rinnovabili destinata all’ autoconsumo (a eccezione delle biomasse) compresi gli impianti per lo stoccaggio dell’energia prodotta, secondo questo schema di calcolo per il costo dell’investimento:
A. moduli fotovoltaici prodotti negli Stati membri dell’Unione europea con un’efficienza a livello di modulo almeno pari al 21,5 per cento → si considera il 130% del loro costo
B. moduli fotovoltaici con celle, prodotti negli Stati membri dell’Unione europea con un’efficienza a livello di cella almeno pari al 23,5 per cento → si considera il 140% del loro costo
C. moduli prodotti negli Stati membri dell’Unione europea composti da celle bifacciali ad eterogiunzione di silicio o tandem prodotte nell’Unione europea con un’efficienza di cella almeno pari al 24,0 per cento → si considera il 150% del loro costo
● Spese per la formazione del personale, erogata da soggetti esterni, finalizzate all’acquisizione o al consolidamento delle competenze nelle tecnologie rilevanti per la transizione digitale ed energetica dei processi produttivi → sino al massimo del 10% degli investimenti “4.0”, e comunque sino al massimo a 300.000€
AGEVOLAZIONE
Il credito d’imposta “5.0” è calcolato sul totale delle spese ammissibili, secondo queste percentuali:
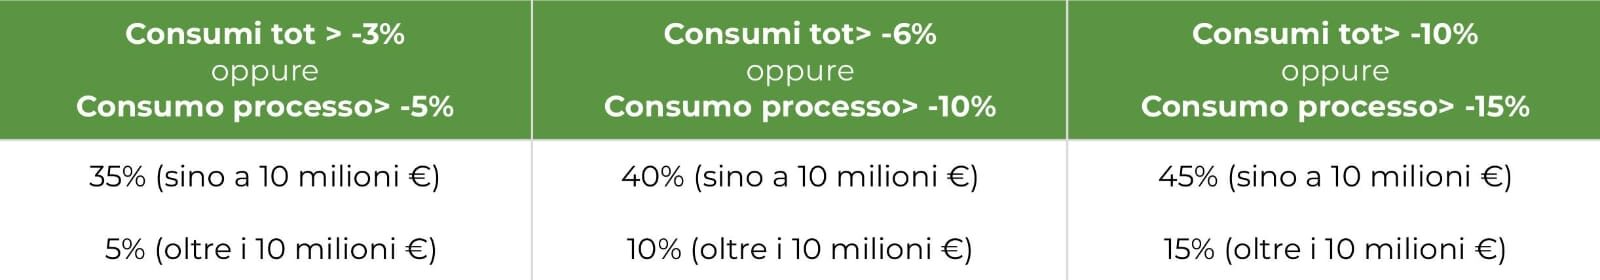
Ove sia necessario il calcolo – vedi (**) sopra -, la riduzione dei consumi di cui sopra, riproporzionata su base annuale, è calcolata con riferimento ai consumi energetici registrati nell’esercizio precedente a quello di avvio di effettuazione degli investimenti, al netto delle variazioni dei volumi produttivi e delle condizioni esterne che influiscono sul consumo energetico.
Per le piccole e medie imprese, le spese sostenute per adempiere all’obbligo di certificazione ex ante e ex post sono riconosciute in aumento del credito d’imposta per un importo non superiore a 10.000€. Per le imprese non soggette a obbligo di revisione del bilancio, le spese sostenute per adempiere all’obbligo di certificazione da parte del revisore legale sono riconosciute in aumento del credito d’imposta per un importo non superiore a 5.000€.
Il credito sarà concesso solo entro le disponibilità prefissate (6,3 miliardi di euro).
CUMULABILITA’
Il credito 5.0 non è cumulabile con:
● Credito beni strumentali “4.0” – art. 1, commi 1051 e seguenti, della legge 30 dicembre 2020, n. 178
Il credito 5.0 è invece cumulabile con altre agevolazioni che abbiano ad oggetto i medesimi costi – compreso il Credito Zes Unica -, a condizione che tale cumulo, tenuto conto anche della non concorrenza alla formazione del reddito e della base imponibile dell’imposta regionale sulle attività produttive di cui al periodo precedente, non porti al superamento del costo sostenuto.
TEMPISTICHE E PROCEDURE
Il Credito 5.0 riguarda le spese sostenute tra il 01/01/2024 e il 31/12/2025.
Per l’accesso al contributo, le imprese presentano apposite comunicazioni al GSE, comprensive di apposite certificazioni rilasciate da un valutatore indipendente:
- Ex ante, per la riduzione dei consumi energetici conseguibili tramite gli investimenti nei beni 4.0
- Ex post, per l’effettiva realizzazione degli investimenti conformemente a quanto previsto dalla certificazione ex ante e l’avvenuta interconnessione dei beni al sistema aziendale di gestione della produzione o alla rete di fornitura
Dott. Mario Piscitelli
Via Luigi Doronzo n.10 F Barletta
P.IVA: 09012330727